隨著網路與AI技術普及,詐騙集團的手法也不再侷限於傳統電話詐騙,而是進一步結合網路交友、情感陪伴、AI深偽技術及投資話術,利用不同世代的心理需求與信任關係,設下層層陷阱。
根據165全民防騙網統計,2025年詐騙財損較前一年增加65%,金額高達新台幣893.26億元。值得注意的是,銀髮族雖然不是受騙人數最多的族群,卻可能因為持有退休積蓄及長年累積的資產,一旦遭遇詐騙,便會面臨較大的財產損失。換言之,長輩並非因為「比較笨」才受騙,而是詐騙集團懂得利用其心理需求與信任關係,逐步瓦解原有的戒心。
被害人不是不夠聰明,而是「信任」取代了「查證」
根據創新聞報導,台南一名廖姓女子日前透過網路認識陌生網友,對方宣稱買賣健康食品能賺取可觀價差,她便準備前往安順郵局,臨櫃提領新台幣47.7萬元。所幸,行員關懷詢問提款用途時,發現她對商品品項、交易方式及賣家資訊都無法清楚說明,因而察覺異狀並通報警方。員警到場耐心勸導後,廖女才打消提款念頭,守住這筆存款。
這起案件值得關注之處,在於它呈現出詐騙過程中常見的問題:被害人準備提領大筆資金,卻無法清楚交代交易內容,也缺乏足以查證的交易資訊。台灣偵探職業總會祕書長陳以峻分析,這類案件最常見的問題,並非被害人不夠聰明,而是詐騙集團先透過互動建立信任,再利用這份信任降低被害人的戒心,逐步引導其做出錯誤的財務決策。
「當一個人在心裡已經認定對方可信,後面聽到的每一句話,都會被拿來證明這份信任,因而忽略了進一步查證的動作。」陳以峻指出,行員問的品項、來源和交易對象,其實就是最基本的查證方式。
員警事後向廖女說明,詐騙集團常假借投資、代購、商品代理或網路交易等名義,搭配「穩賺不賠」、「低風險」之類的說法,讓人誤以為真有商品、真有獲利。陳以峻補充,這套話術的高明之處,在於每一個環節單獨看都合理,唯有把整條交易線攤開來問,破綻才會浮現。
從這起案例可以看見,詐騙集團不只利用金錢誘惑,更會透過人際互動影響被害人的判斷。陳以峻進一步從實務觀察出發,歸納銀髮族容易遭利用的三大心理誘因,分析長輩的防備心如何逐漸被瓦解。
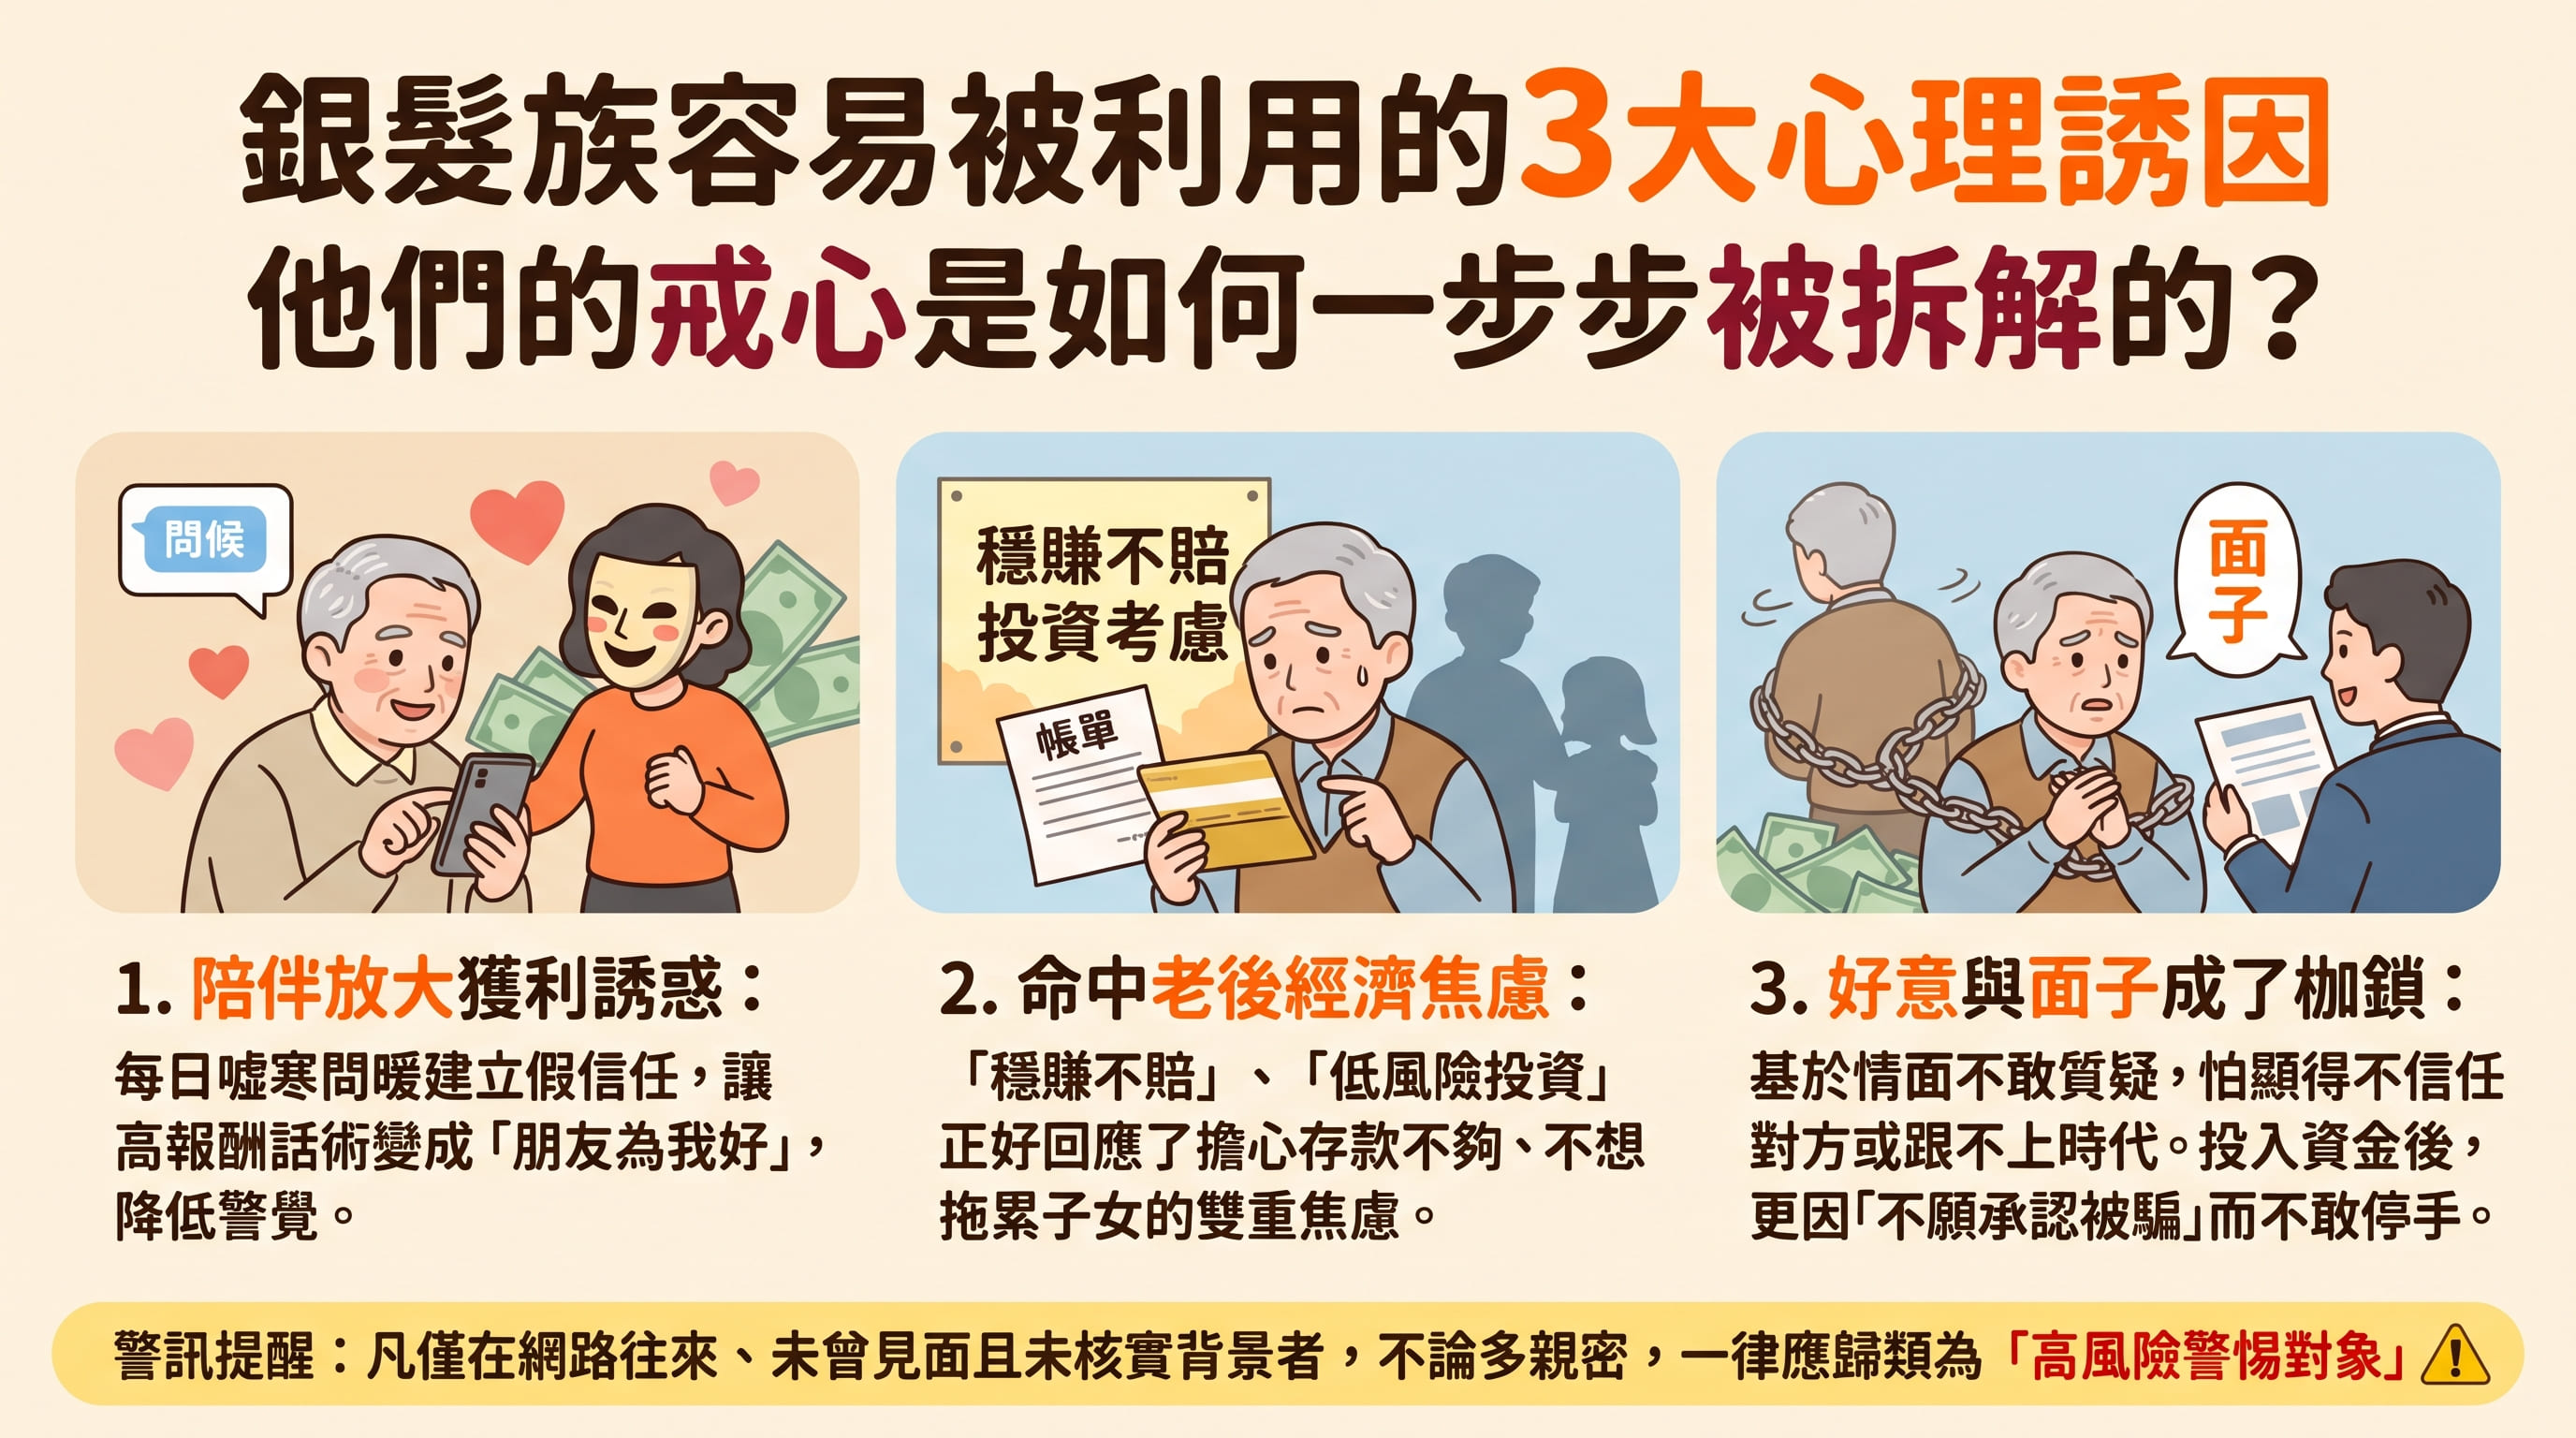
陪伴放大獲利誘惑、命中老後經濟焦慮、好意與面子成了枷鎖,三大心理誘因環環相扣,一步步拆解長輩的戒心。(AI生成/台灣偵探職業總會提供)
先給予關心,再談機會:長輩的戒心是怎麼被一步步拆掉的?
警方在案件說明中提到,詐騙集團常利用網路交友或陌生網友建立信任,再端出高獲利說法。陳以峻認為,這種「先給予關心,再談機會」的互動模式,正是詐騙集團建立信任的常見手法。從情感陪伴降低戒心、利用經濟焦慮放大獲利期待,到讓被害人因不好意思質疑而難以停手,三種心理因素相互影響,使詐騙過程更難被及時察覺。
「長輩願意拿出錢來,多數還是因為對賺錢有興趣,這一點不能否認。」陳以峻表示,問題在於當這份興趣遇上一個每天噓寒問暖的對象,判斷標準就會變了:「如果是陌生業務員上門推銷,長輩多半會多問幾句、比較幾家,但對方是聊了好幾個月、讓自己覺得被在乎的『朋友』,同樣的說法就變成『他是為我好』,陪伴式的信任放大了獲利動機。」
這份獲利動機,在銀髮族身上又多了一層分量。他們退休後收入來源相對固定,所以存款不只是生活保障,也是避免增加子女負擔的重要依靠。「穩賺不賠」的話術恰好迎合了長輩對退休生活保障,以及資產傳承的期待,使人更容易將詐騙包裝的投資方案,誤認為增加退休收入的理財機會。
最後讓長輩難以抽身的,是「不好意思」。陳以峻解釋,對方是天天問候的人,追問細節就像在說「我不相信你」,加上賣家把交易講得頭頭是道,長輩即使沒有完全理解,也擔心顯得自己跟不上時代,也可能因擔心被認為跟不上時代,而不敢進一步追問。原本合理的查證與拒絕,反而變成一種心理負擔。
錢一旦投入,想停手就得先承認前面判斷錯了,這一關對許多長輩來說,比損失金錢更難跨過。陳以峻也提醒,只在網路上往來、從未見過面也沒查過背景的對象,不論聊得多熟,都該先歸類為「須警惕的對象」。
家屬怎麼防?比起盤問,陪伴與理財觀念更能讓長輩主動開口
廖女幸好在行員的關懷與提醒下,及時打消提款念頭,守住原有存款。不過,陳以峻強調,金融機構的關懷提問雖能成為重要防線,但真正能降低長輩受騙風險的,仍須從日常家庭互動和防詐觀念建立做起。如果等到長輩已經陷入詐騙陷阱才開始追問,很容易讓長輩感到不被信任,甚至因為羞愧或擔心遭到責備而選擇隱瞞,反而讓家人更難及時發現問題。
「很多長輩會跟網友越聊越熟,是因為平常身邊沒什麼人可以講話。家人如果願意多花時間陪伴長輩,當他們遇到不確定的事情時,自然會先向家人詢問,而不是只聽信網路上的陌生網友。」陳以峻建議,家屬先從固定的陪伴做起,每週撥出一段不談正事的時間,吃頓飯、聊聊近況,讓長輩日常的關心先來自家人。
在陪伴的基礎上,再慢慢聊理財觀念。陳以峻說,可以用「請教」代替「糾正」,例如拿收到的投資廣告問長輩「你覺得這是真的嗎」,一起看165反詐騙資訊,讓長輩自己理解「保證獲利」、「要求匯入個人帳戶」、「催促盡快決定」都是詐騙警訊。當家庭逐漸建立起這樣的互動習慣,長輩遇到可疑訊息或投資邀約時,也更願意主動向家人求證,說一句「你幫我看看這個」。
陳以峻表示,這時家人先肯定「你願意問我,很棒呀」,再一起查證公司登記、商品來源,或撥打165反詐騙諮詢專線。如此一來,查證就不再是對長輩的質疑,也能降低他們因不好意思開口而錯失查證的情況。若發現長輩突然想提領不尋常的大額款項、對用途說得含糊,同樣先別責備,從關心開始問起。